
Margem de contribuição no restaurante: como calcular
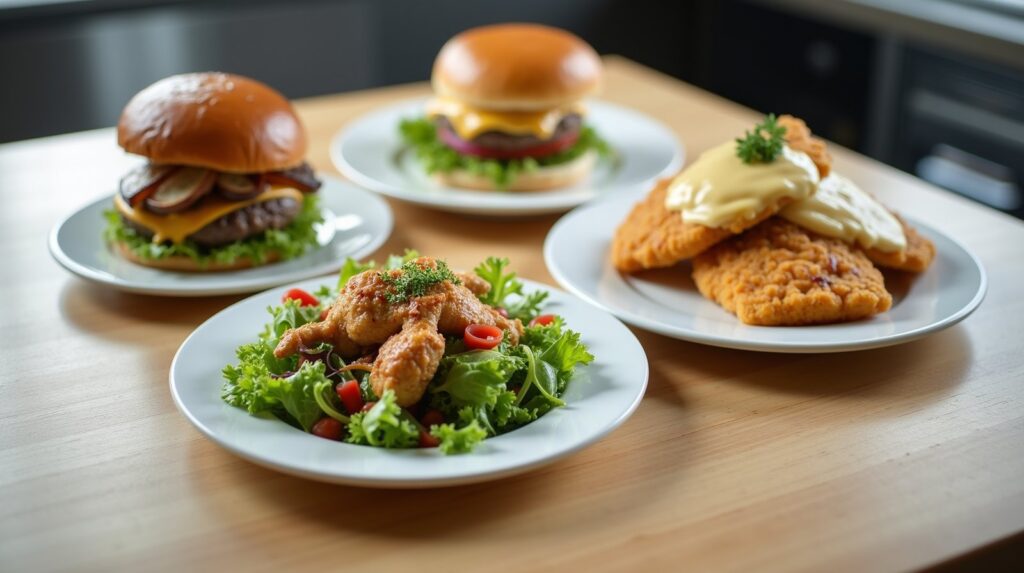
A decisão em jogo é simples de dizer e cara de errar: qual prato do cardápio merece mais espaço, mais destaque e mais insumo na sua compra da semana. Quem decide pelo prato que mais vende, ou pelo que tem o menor custo percentual, costuma empurrar o item errado. A conta que separa um do outro é a margem de contribuição do restaurante, e ela é diferente do CMV e do markup.
Margem de contribuição é o dinheiro que sobra de cada prato vendido depois de pagar o que varia com a venda (insumo, imposto sobre a nota, taxa de cartão, comissão de aplicativo, embalagem). Esse resto é o que paga aluguel, folha e energia, e só o que passar disso vira lucro. O markup do prato diz como formar o preço; a margem de contribuição diz se aquele prato, vendido por aquele preço, merece estar no cardápio.
Este texto mostra a conta passo a passo com três pratos de um restaurante de bairro, usa valores hipotéticos declarados em cada frase e termina com uma sequência de ações ordenada por prioridade: o que é para esta semana e o que espera o fechamento do mês.
O que é margem de contribuição no restaurante?
Margem de contribuição é o preço de venda do prato menos todos os custos que só existem se o prato for vendido. Ela responde a uma pergunta de operação: quanto cada unidade vendida deixa para cobrir os custos que não mudam com a venda e, depois deles, gerar lucro.
O que entra na conta é o custo variável: o insumo do prato (já com o fator de correção, ou seja, o quanto o item perde na limpeza e no preparo), o imposto cobrado sobre a venda, a taxa da maquininha, a comissão do aplicativo de delivery e a embalagem. O que fica de fora é o custo fixo, aquele que chega igual no fim do mês, venda você 2 mil ou 4 mil pratos: aluguel, folha de pagamento, energia, contador.
Há duas formas de dizer o resultado, e as duas importam. Em reais, é a margem de contribuição unitária: quanto sobra por prato. Em percentual, é a razão de contribuição: quanto de cada R$ 100,00 vendidos sobra depois dos custos variáveis. Quem olha só uma das duas decide errado, como a seção sobre o cardápio mostra mais abaixo.
Como calcular a margem de contribuição de um prato?
Pegue o preço de venda e subtraia, nesta ordem, o custo do insumo, o imposto, a taxa de cartão e, se o pedido veio por aplicativo, a comissão e a embalagem. O que sobrou é a margem de contribuição unitária, e dividir esse valor pelo preço dá o percentual.
O ponto de partida é a ficha técnica do prato, que traz a quantidade de cada ingrediente e o custo atual de cada um. Sem ficha técnica, o número do insumo é palpite, e a margem inteira herda o palpite.
Um exemplo com hipóteses declaradas. Suponha um hambúrguer vendido a R$ 38,00 no salão, com insumo de R$ 11,40 pela ficha técnica, imposto de 8% sobre a venda (R$ 3,04) e taxa de cartão de 3% (R$ 1,14). A conta é 38,00 menos 11,40 menos 3,04 menos 1,14, que dá R$ 22,42 de margem de contribuição, ou 59% do preço. Ou seja, cada hambúrguer vendido deixa R$ 22,42 para pagar a estrutura da casa.
Agora o mesmo hambúrguer pedido pelo aplicativo, com comissão hipotética de 12% (R$ 4,56) e R$ 1,80 de embalagem. Na hipótese de que a taxa de pagamento já esteja dentro da comissão, a taxa de cartão sai da conta e sobra 38,00 menos 11,40, menos 1,80, menos 3,04, menos 4,56: R$ 17,20, ou 45% do preço. O prato é o mesmo, a cozinha é a mesma, e a margem caiu R$ 5,22 por unidade só pelo canal de venda.
Por isso o cálculo tem que ser feito por canal quando a casa vende nos dois. Um cardápio de delivery com o mesmo preço do salão carrega uma margem menor sem que ninguém tenha visto a diferença no papel.
Margem de contribuição é o mesmo que CMV ou markup?
Não. CMV (custo da mercadoria vendida) mede só o peso do insumo no faturamento, markup é o multiplicador que forma o preço a partir do custo, e margem de contribuição mede o que sobra do preço depois de todo o custo variável. Os três usam números parecidos e respondem a perguntas diferentes.
| Indicador | O que mede | Pergunta que responde | O que deixa de fora |
|---|---|---|---|
| CMV | Peso do insumo no faturamento, em percentual | Estou gastando demais na compra? | Imposto, taxas, comissão e embalagem |
| Markup | Multiplicador do custo para chegar ao preço de venda | Por quanto devo vender um prato novo? | Se o prato compensa depois de vendido por canal |
| Margem de contribuição | Sobra por prato depois do custo variável, em R$ e em % | Qual prato empurrar e qual revisar? | Aluguel, folha e demais custos fixos |
| Margem de lucro | Sobra do mês depois de todos os custos, fixos e variáveis | A casa fechou o mês no azul? | Nada: é a conta final |
A confusão mais comum é achar que CMV baixo garante margem boa. Um prato com CMV de 25% e uma comissão de aplicativo de 12% mais embalagem pode entregar menos reais por unidade que um prato com CMV de 32% vendido só no salão. O CMV enxerga a compra; a margem de contribuição enxerga a venda.
Qual prato empurrar e qual revisar no cardápio?
Empurre o prato que deixa mais reais por unidade quando a cozinha tem capacidade de produzir mais dele, e revise o que tem percentual alto mas pouca sobra em reais ou percentual baixo e muito volume. A margem em percentual orienta o preço; a margem em reais orienta o destaque.
Veja três pratos hipotéticos de um restaurante a la carte de bairro, todos vendidos no salão, com imposto de 8% e taxa de cartão de 3% sobre o preço:
| Prato | Preço | Insumo | Margem de contribuição | Percentual do preço |
|---|---|---|---|---|
| Salada com frango grelhado | R$ 29,00 | R$ 6,10 | R$ 19,71 | 68% |
| Hambúrguer da casa | R$ 38,00 | R$ 11,40 | R$ 22,42 | 59% |
| Filé à parmegiana | R$ 62,00 | R$ 27,90 | R$ 27,28 | 44% |
A salada tem a maior margem percentual e a menor sobra em reais. O filé tem a menor margem percentual e a maior sobra em reais. Se o salão tem 40 lugares e a mesa fica ocupada o mesmo tempo com qualquer um dos três, o filé paga mais da estrutura por cadeira ocupada. Se a cozinha só dá conta de um número fixo de pratos no pico do sábado, também ele vence.
Esse é o trade-off que a tabela esconde se a leitura parar na coluna do percentual: o prato mais “eficiente” é o que menos ajuda a pagar a conta no fim do mês. Já se o filé exige uma carne cara e muito sujeita a variação de preço, empurrá-lo aumenta a exposição da casa a uma única compra. Margem boa com insumo volátil é margem que pode sumir em duas semanas.
O que não fazer: cortar do cardápio o prato de menor percentual sem olhar o volume que ele vende e o que ele puxa junto (bebida, sobremesa, acompanhamento). Um prato de margem média que enche a mesa e leva duas bebidas pode valer mais que um prato de margem alta que ninguém pede.
O que muda na margem quando o insumo sobe?
Cada alta de preço do insumo reduz a margem em reais do prato na mesma proporção, e o efeito pesa mais nos pratos em que o insumo já é a maior fatia do preço. A conta tem que ser refeita no dia em que o preço de compra muda, não no fim do mês.
Voltando ao filé à parmegiana, suponha que o custo do insumo suba 10% numa semana, de R$ 27,90 para R$ 30,69 (hipótese). Com o preço mantido em R$ 62,00, a margem cai de R$ 27,28 para R$ 24,49, ou de 44% para 39,5% do preço. Numa casa que vende 600 filés por mês (volume hipotético), são R$ 2,79 a menos por prato, ou R$ 1.674,00 que deixam de entrar por mês, sem ninguém ter dado desconto.
Para recuperar os R$ 27,28 de margem por unidade com o novo custo, o preço teria que ir a R$ 65,13. Repassar isso inteiro ao cardápio tem custo: o cliente pode migrar para o prato de baixo. Decidir se vale reajustar, trocar a proteína por uma de preço mais estável ou reduzir a porção é uma conta de volume contra margem, e a ordem sensata é a seguinte: primeiro conferir se o aumento é real, depois testar a porção ou o fornecedor, e só então mexer no preço.
Conferir se o aumento é real significa comparar a proposta nova com o que o fornecedor cobrava, com outros fornecedores e com o que chegou na doca. A planilha de cotação de fornecedores serve para isso: o mesmo item, a mesma especificação, três preços lado a lado, com data e validade.
Um fornecedor pode alegar alta de insumo para reajustar a tabela inteira de uma vez. Pergunte qual item subiu, a partir de quando e se o preço vale para o pedido já combinado. Combinado bom é combinado registrado por escrito, com preço e data de validade.
Como usar a margem de contribuição na compra da semana?
Use a margem para ordenar o que você protege na compra: os pratos de maior sobra em reais e de maior volume merecem a cotação mais disputada, o estoque mais bem controlado e a atenção na conferência do que chega. Os pratos de margem apertada merecem revisão de receita e de preço antes de qualquer pedido maior.
Na prática, três decisões de compra mudam. A primeira é onde cotar com mais fornecedores: o insumo do prato campeão em reais é o que mais deve ser cotado, porque cada centavo economizado se repete em toda venda. A segunda é onde travar preço: insumo de prato de margem alta e volume previsível é bom candidato a combinado com validade de 15 ou 30 dias, enquanto insumo de prato marginal não merece contrato. A terceira é quanto estocar: item de prato de alta saída e margem boa não pode faltar, e o estoque mínimo e o ponto de pedido existem justamente para isso.
Também muda o que você confere na doca. A divergência de peso ou de qualidade em um insumo de prato de alta margem custa mais por unidade vendida; o passo a passo da conferência da nota fiscal no recebimento mostra como comparar pedido, nota e mercadoria antes de assinar.
Numa cozinha central que abastece três lojas, a conta é a mesma, mas feita por canal e por loja: o mesmo molho que sai do salão para a loja do shopping carrega uma taxa de administração diferente da loja de rua. Numa padaria com confeitaria, o salgado de alto giro e o bolo por encomenda têm margens que não se comparam: um paga a casa pelo volume, o outro pelo valor unitário.
O que fazer na próxima compra
- Hoje: pegue os cinco pratos que mais vendem, abra a ficha técnica de cada um e atualize o custo do insumo com o último preço pago, anotando a data ao lado.
- Nesta semana: calcule a margem de contribuição em reais e em percentual desses cinco pratos, separando salão e delivery quando a casa vende nos dois canais, e ordene a lista pela sobra em reais.
- Na cotação de quinta à tarde: peça preço a pelo menos três fornecedores, com validade de sete dias e entrega na terça, primeiro para o insumo do prato que mais deixa reais por venda.
- Se algum insumo subiu mais de 5% desde a última ficha: refaça a conta do prato antes de aceitar o novo preço, e decida entre ajustar porção, trocar fornecedor ou reajustar o cardápio.
- No fechamento do mês: compare a margem calculada com a que a casa realmente teve, e anote qual prato mais se afastou da previsão. Se a margem real do prato ficou abaixo da calculada, a causa costuma estar no rendimento ou na perda, não no preço. Um sistema ajuda a guardar essa série, mas planilha e caderno dão conta com disciplina.
Para saber na semana seguinte se funcionou, confira se a ordem dos cinco pratos mudou e se a margem em reais do prato campeão se manteve ou subiu. Se não mudou nada, a ficha técnica provavelmente não foi atualizada com o preço pago.
Como o Kotari ajuda
O Kotari não calcula a margem de contribuição do prato. Ele entra no início da conta, no preço do insumo: as propostas dos fornecedores ficam lado a lado, item por item, e dá para ver como o preço de cada produto se comportou nos últimos 12 meses nas compras reais da casa. Isso encurta a pergunta “esse aumento é de verdade?” da cotação de quinta.
Faz sentido para quem compra de vários fornecedores e perde tempo juntando respostas no WhatsApp. Uma loja com dois ou três fornecedores fixos resolve com planilha, e a regra deste texto vale igual. Mais sobre o fluxo está na página de funcionalidades.
Perguntas frequentes
Qual é a fórmula da margem de contribuição?
Margem de contribuição é o preço de venda menos os custos variáveis do prato (insumo, imposto, taxa de cartão, comissão e embalagem). Dividida pelo preço de venda, ela dá o percentual. Exemplo hipotético: um prato de R$ 38,00 com custos variáveis de R$ 15,58 deixa R$ 22,42, ou 59%.
Qual é a margem de contribuição ideal para um restaurante?
Não existe percentual universal: o ideal é o que cobre os custos fixos da sua casa e deixa lucro no volume que ela vende. A conta honesta parte dos custos fixos mensais e do número de pratos vendidos; qualquer faixa pronta que ignore isso serve só como ponto de comparação.
Margem de contribuição entra no CMV?
Não. O CMV mede o peso do insumo no faturamento, e a margem de contribuição subtrai também imposto, taxas, comissão e embalagem. Um prato pode ter CMV aceitável e margem de contribuição fraca se a comissão de aplicativo for alta.
Dá para calcular a margem de contribuição sem sistema?
Dá, com uma planilha: uma linha por prato, colunas para preço, insumo, imposto, taxa e canal. O trabalho está em manter o custo do insumo atualizado, e isso depende do hábito de revisar a ficha técnica a cada mudança de preço de compra.
De quanto em quanto tempo revisar a margem dos pratos?
Revise os cinco pratos de maior saída a cada cotação e o cardápio inteiro a cada mês. Refaça a conta imediatamente quando um insumo importante subir ou quando a casa mudar de canal de venda.
Qual a diferença entre margem de contribuição e margem de lucro?
A margem de contribuição desconta só o custo variável e sobra para pagar os custos fixos. A margem de lucro é o que fica depois de todos os custos, fixos e variáveis, no fim do mês.

Posts relacionados
Preço do açúcar sobe 42% desde julho: como negociar
Preço do açúcar cristal sobe 42% desde julho, segundo o Cepea. Veja o que pedir, o que aceitar e o…
Ler mais
Frete CIF e FOB: como comparar a cotação do fornecedor
Frete CIF ou FOB? Veja a diferença, como comparar cotações pelo total na doca e o que pedir ao fornecedor…
Ler mais
Tomate, cebola e batata sobem no IPCA-15: ajuste a compra
Tomate subiu 24,54%, cebola 13,63% e batata 10,96% no IPCA-15 de outubro. Veja quanto isso pesa na compra da semana…
Ler maisQuer ver o Kotari funcionando no seu restaurante?
Consolide solicitações, cote com fornecedores e controle aprovações. R$ 149/mês por loja.